



צדק חברתי: להוריד את עמלת 'הודעה ללקוח'
 09.12.2014 | 10:53


יו"ר 'העמותה לצמצום פערים חברתיים', יורם מועלמי, ממושב גאליה, יוצא למאבק מול 'בנק ישראל' לביטול עמלה שערורייתית שנקראת עמלת הודעה ללקוח
מה חדש?
רון הוא סטודנט מיבנה. הוא סטודנט שמשלם גם שכירות וגם עובד 2 משרות למחייתו. לאחרונה חרג מהחשבון למשך יותר מ-6 ימים, וקיבל בעקבות כך הודעה מהבנק על חריגה. הגדיל הבנק לעשות וחייב את רון בעמלה עבור הודעה זו (שהבנק שלח) רון פנה אל הבנק וביקש לדעת מדוע הוא צריך לשלם עמלה, כאשר בכל מקרה הוא יודע שמצבו הכלכלי קשה והוא יודע שהוא נמצא בחריגה. מבירור שלו, שעשה עם הבנק, מתברר שההודעה בה חויב היא בגין פלט מחשב, שיוצא בצורה אוטומטית מהמחשב של הבנק ונשלח בדואר בבול דואר רגיל, שעולה, שימו לב – 1.8 שקל בלבד. רון מתלונן שבגלל יוקר המחייה והשכירות הוא לא מצליח לגמור את החודש ושהבנקים מנצלים את כוחם לרעה.
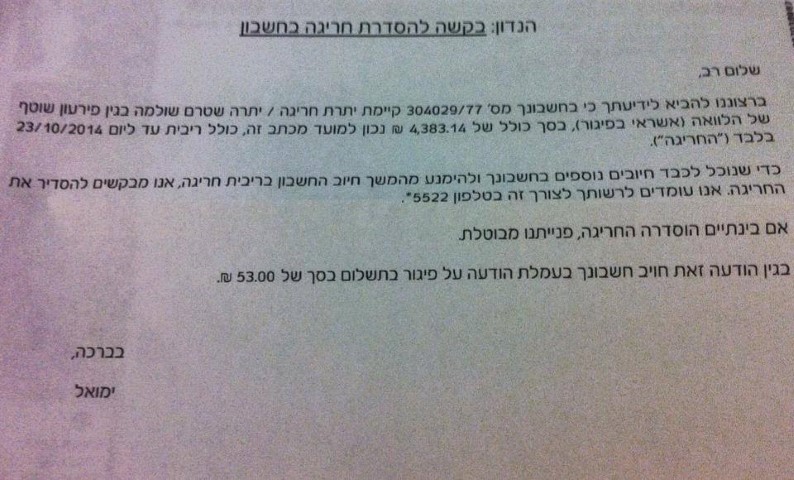
מכתב בנק 'לאומי' המודיע על 'עמלת הודעה' בסך 53 ש"ח
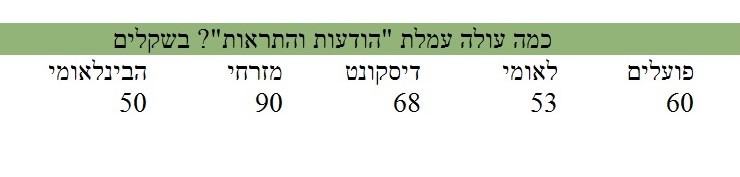
אז תשאלו על מה התרעומת? גובהה של 'עמלת הודעה ללקוח' נע בבנקים השונים בין 50 שקל (בבינלאומי) ל-90 שקל (במזרחי טפחות). מדובר בהודעה ללקוח הבנק על פיגור בתשלומים, התראות או שיקים ללא כיסוי. וכאמור, מדובר בהודעה רגילה, פלט מחשב בול ומעטפה. אז איפה ההיגיון? אין הגיון. הבנקים לא אוהבים עניים ועוד יותר לא אוהבים עניים שחייבים להם כסף. גובה השירות הזה נראה לא אחר מאשר עונש לעניים על אי עמידה בחובות, או אם תרצו – עונש על עניותם.
יורם מועלמי, ממושב גאליה, השכנה שלנו, יו"ר 'העמותה לצמצום פערים חברתיים' (אותות כבר הגדרנו כלוחם צדק חברתי) מתרעם אף הוא על רוע הגזרה ונחלץ לטובת מאבק בבנקים על עמלה מיותרת ומכעיסה זו.
מדוע פתחת במאבק בעניין עמלות הבנקים?
"בגלל הבנק הדורסני שעובד ללא תחרות, כי הרי הבנקים הם קרטל שעושה עוול גם במצב שבו הלקוח נכנס לחריגה ואז מעמיסים עליו עוד עמלה, ואני שואל בשביל מה? בגלל שלכם הבנקים יש כוח על הלקוח? הרי הלקוח בכל מקרה יודע שהוא נמצא במצוקת אשראי, ויש לו בעיה, והיא ברוב המקרים עודף הוצאות על הכנסות, בגלל יוקר המחייה, אז למה ובאיזו זכות ומהו הצידוק להשית עליו עמלה שנקראת 'עמלת הודעה ללקוח' על חריגה או עמלת החזר הרשאה?"
"הרי מדובר בסופו של דבר בעובדים בשכר נמוך כי השכר נשחק משנת 2000 ביחס למחירים במשק, ורובנו עובדים שכירים שבקושי גומרים את החודש" ממשיך מועלמי "בדוגמא אנחנו רואים את שיא החוצפה של בנק מסחרי שמכה בלי רחם בלקוח הבנק כאשר הוא מחייב אותו בתוך חודש וחצי 3 פעמים בסכום של 66 שקל על כלום! ככה על סתם נעלמו 200 של מהחשבון! בגלל שאני מכיר את הלקוח קראתי לו לדרוש חזרה את כל הכסף!"
על מה חייב אותו הבנק אם הוא מקסימום קיבל הודעה בדואר בעלות של בול דואר שהיא כיום 1.8 שקל?
"זה בדיוק העניין. אני לא מתכוון להרפות לרגע מהמאמץ/מאבק לכפות על בנק ישראל לפקח על העמלה השערורייתית הזו שנקראת 'עמלת הודעה ללקוח'."
בעקבות המחאה החברתית קמה ועדת טרכטנברג, שבעקבותיה קמה הוועדה להגברת התחרות במערכת הבנקאות. הוועדה הוציאה מסקנות ביניים ביולי 2012. הוועדה קראה לבנקים להפחית את גובה עמלת ההודעה ללקוח – שמחירה בחמשת הבנקים הגדולים נע בין 50 ל-90 שקל. מבדיקה של יושב-ראש 'העמותה לצמצום פערים', יורם מועלמי, עולה כי עד כה, למרות הזמן הרב שחלף, אף אחד מהבנקים לא נענה ולא הודיע על הפחתת מחיר העמלה. בנק 'לאומי', לדוגמא, גובה 53 שקל ובנק 'מסד' 66 שקל.
ושוב, העמלה היא פלט של מחשב! וחוץ מעלות בול דואר כיום, שהוא 1.8 שקל, לבנק, למעשה אין עלויות נוספות, והוא מנצל את כוחו לעשוק את הלקוחות שלו. רק השבוע פרסמו הבנקים את הדו"חות הכספיים לרבעון השלישי של השנה, מהם עולה כי מינואר ועד ספטמבר גרפו הבנקים עמלות בסכום של יותר מ-11 מיליארד שקל.
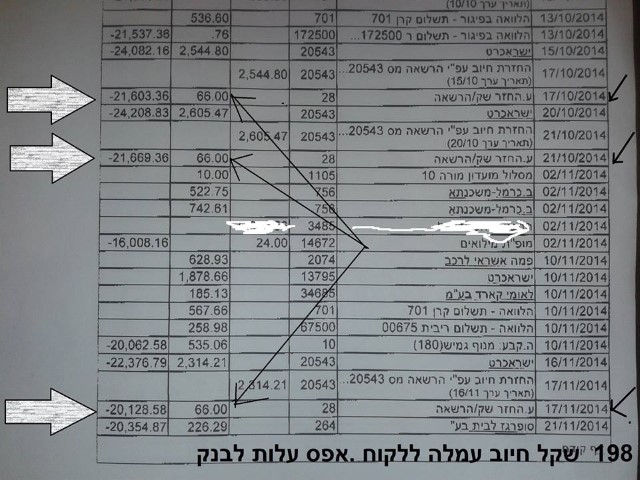
פלט מחשב של לקוח בנק 'מסד'. זוג נשוי+5 ילדים, שעובדים במשרד החינוך ובעירייה ולא גומרים את החודש, בגלל יוקר המחייה, ואז הבנק מוסיף חטא על פשע וגובה בתוך חודש וחצי 3 פעמים 66 שקל ובסך הכול 200 שקל עמלה על כלום! איפה הניסיון של הבנק לפנות לחייב ולהסדיר את החוב ולהימנע מחיובים שערורייתיים?
דוח הוועדה לבחינת התחרותיות במערכת הבנקאית, שפורסם כבר לפני כשנתיים, קבע כי המחירים שגובים הבנקים על המכתבים הללו שערורייתיים וחסרי פרופורציה. בין היתר נכתב שם: "הפיקוח על הבנקים סבור כי יש הצדקה להתערבות כדי להוריד את המחיר באותם בנקים." על-פי ההמלצה, מחירי העמלה נדרשים להיות תחת פיקוח, ואם לא ירדו המחירים, "על המפקח לקבוע את מחיר השירות".
יו"ר העמותה לצמצום פערים חברתיים, יורם מועלמי, פנה בתאריך 16.11.2014, וזאת כשנתיים וחצי לאחר הפנייה של המפקח על הבנקים לבנקים המסחריים, להוזיל את העמלה, אחרת יטיל עליה פיקוח.
מה דרשתם?
פנינו וטענו כי העמותה מעוניינת לרתום את בנק ישראל למאמץ להקטין את יוקר המחייה דרך הוזלת התעריפים בבנקים המסחריים שהם קרטל, כאשר מאז קום המדינה לא קם בנק חדש והעולם כמנהגו נוהג. העמותה תפתח במאבק תקשורתי חסר תקדים כנגד 'בנק ישראל' במידה ולא יהיה שיתוף-פעולה מצדו כולל פנייה לערכאות משפטיות."
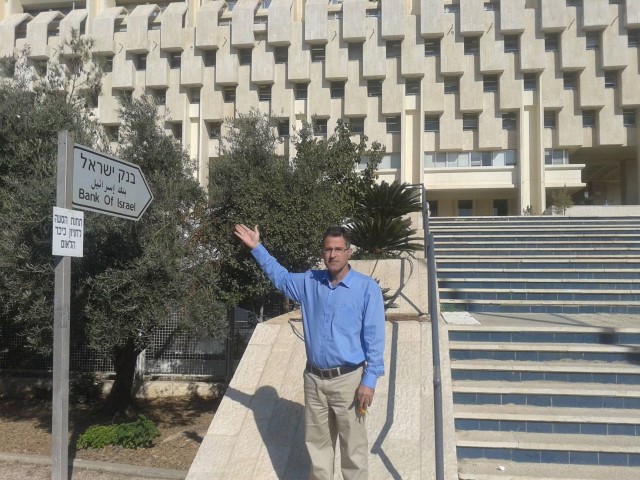
יושב ראש העמותה. יורם מועלמי. מגיע ל'בנק ישראל' בירושלים
לאחר מכן, הגיע יורם מועלמי ל'בנק ישראל', בניסיון להיפגש עם המפקח על הבנקים, דודו זקן. התקיימה שיחה קשה, ובה נאמר ש'בנק ישראל' הוא למעשה הרגולטור, והוא לא מבצע את תפקידו לפקח על הבנקים. עמדת העמותה היא, בין היתר, כי מי שניזוק בעיקר ממחירי העמלות הגבוהות הללו, הם אותם יחידים ומשפחות שגם כך נמצאים בחובות וקשיים כלכליים.
לאחר סבב שיחות טלפוניות ממושך עם בנק ישראל נמסר בתגובה כי "הנושא על שולחננו, ויתוקן במסגרת התיקון הבא לכללי העמלות הצפוי ברבעון הראשון של שנת 2015."
'העמותה לצמצום פערים', שקמה לתקן עוולות חברתיות בישראל, בראשות יורם מועלמי, ביחד עם מייסדי העמותה, הוד קרובי, נסים פדידה וגדי טרקיי, יעקבו אחרי התנהלות 'בנק ישראל' על-מנת לוודא שהעוולה החברתית הזאת, שהיא שערורייה לכל דבר, תתוקן. "במידה ולא – נפעל להגיש תביעה לבית-המשפט המחוזי בעניין." הם מבטיחים.