


3,000 שקל בחודש שאף אחד לא סיפר לכם עליהם: הביטוח שמסתתר בתלוש
כמעט כל שכיר בישראל מבוטח בביטוח נכות דרך קרן הפנסיה, בלי לדעת. הבעיה: גובה הקצבה לא נקבע לפי מה שאתם מרוויחים, אלא לפי מה שהופקד עליו. מדריך קצר שיכול לחסוך לכם הרבה כסף, בתנאי שתקראו אותו עכשיו, כשהכול עוד בסדר
 22.11.2026 | 16:10

| בקצרה
● בקרן פנסיה מקיפה יש ביטוח אובדן כושר עבודה מובנה, ואי אפשר לוותר עליו. ● הקצבה משולמת מ-25% אובדן כושר, וקצבה מלאה מ-75%. ● הקרן מחשבת לפי השכר שעליו הופקד כסף, לא לפי השכר בתלוש. |
מה חדש?
|
● את הפער אפשר לגלות בעשר דקות, ולתקן רק לפני שקורה משהו. |
תסתכלו רגע על התלוש האחרון שלכם. איפשהו בין מס הכנסה לביטוח לאומי מופיעה השורה "פנסיה". רובנו רואים בה חיסכון לגיל 67, ולא חושבים עליה יותר. אבל בתוך אותה הפקדה חודשית מסתתר עוד משהו: ביטוח שמשלם לכם משכורת חלופית אם מחלה או תאונה ימנעו מכם לעבוד.
הוא לא דורש טופס, לא דורש חתימה ולא מופיע כשורה נפרדת. ובגלל זה, יש מי שמגלים אותו רק אחרי ניתוח, אבחנה או תאונה. ואז כבר מאוחר מדי לשנות את הנתונים שעליהם הוא מחושב.
מה הביטוח הזה עושה?
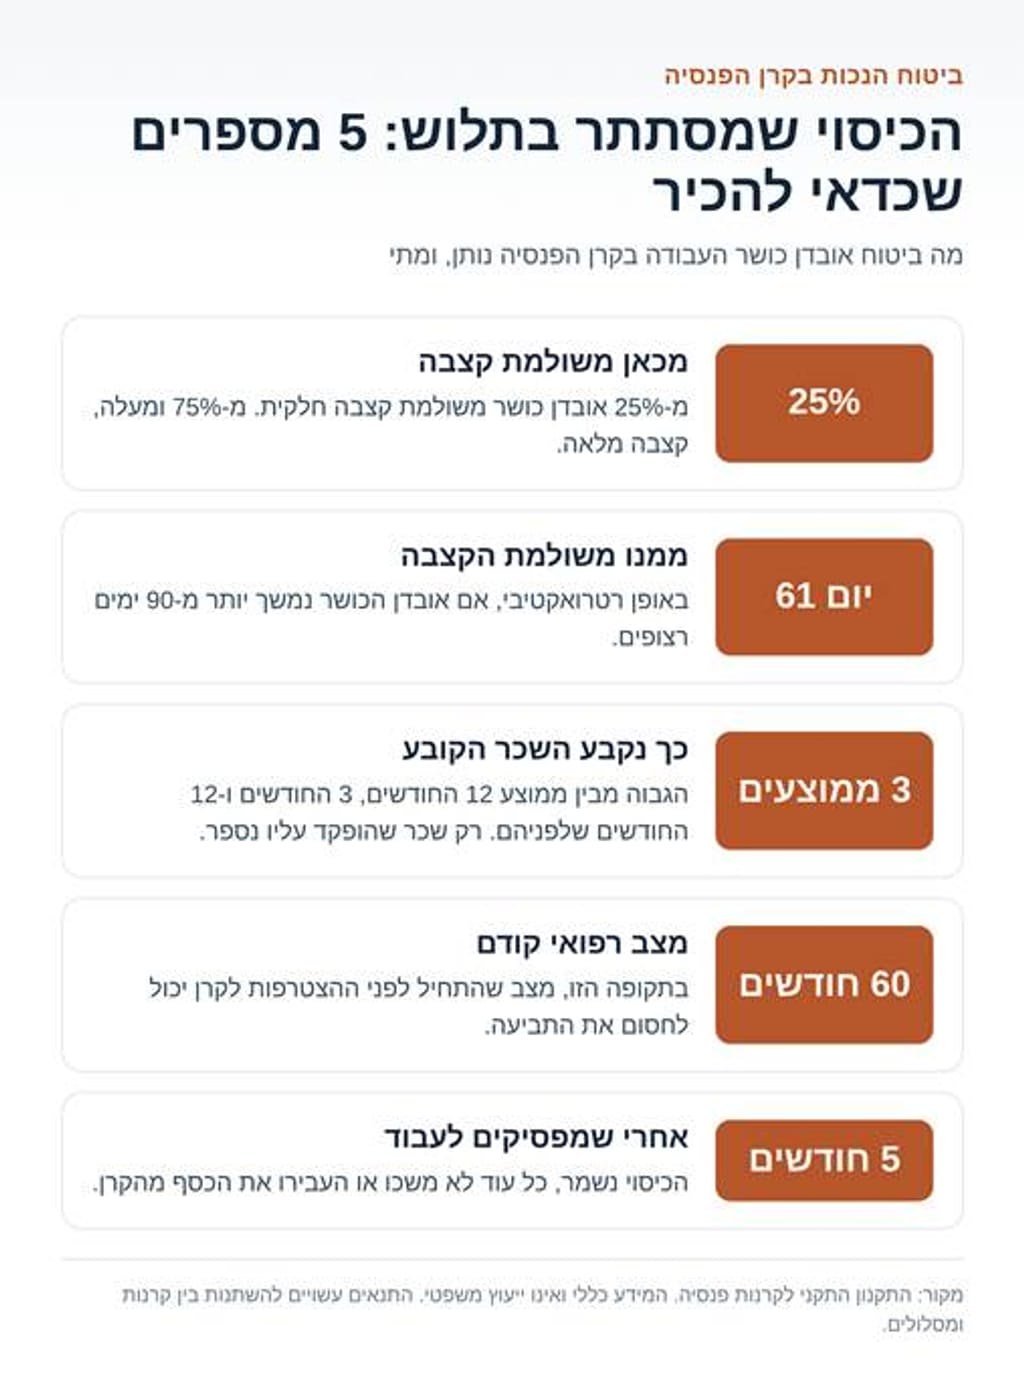
לפי התקנון התקני לקרנות פנסיה, הקרן משלמת קצבה חודשית למי שלפחות 25% מכושרו לעבוד נפגע, כשהוא לא מסוגל לעבוד בעבודתו, או בעבודה אחרת שמתאימה לו לפי השכלתו, הכשרתו וניסיונו, במשך יותר מ-90 ימים רצופים.
- מ-75% ומעלה: קצבה מלאה.
- בין 25% ל-75%: קצבה חלקית, לפי האחוז שנקבע.
- פחות מ-25%: הקרן לא משלמת.
והנקודה שהכי חשוב להבין: הקרן לא שואלת כמה אתם חולים. היא שואלת כמה מהיכולת שלכם לעבוד נפגעה. אותה פריצת דיסק היא סיפור אחד אצל טכנאי שעולה על סולמות, וסיפור אחר לגמרי אצל מנהלת חשבונות.
הטריק שמסתתר בתלוש
כאן מגיע החלק שרוב האנשים לא יודעים. הקרן לא רואה את התלוש שלכם. היא רואה רק את הכסף שהגיע אליה. מתוך ההפקדות האלה היא גוזרת "שכר מבוטח", ורק אותו היא מכירה.
המשמעות: בונוס, שעות נוספות או תוספת שלא הופקד עליהם כסף לפנסיה פשוט לא קיימים מבחינת הקרן. לא בחיסכון, וגם לא בביטוח.
כשמגישים תביעה, הקרן לוקחת את הגבוה מבין שלושה ממוצעים של השכר המבוטח:
- ממוצע 12 החודשים האחרונים
- ממוצע 3 החודשים האחרונים
- ממוצע 12 החודשים שלפני השנה האחרונה
התוצאה נקראת "שכר קובע", וממנה נגזרת הקצבה, לפי שיעור הכיסוי במסלול הביטוח שלכם.
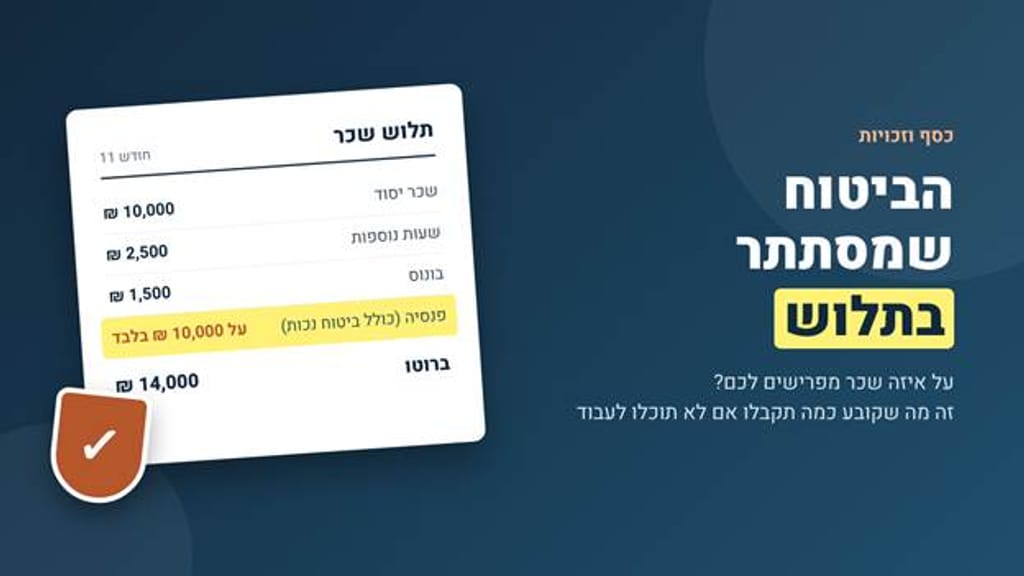
| המחשבון: מה קורה כשההפרשה נמוכה מהשכר (דוגמה להמחשה, במסלול עם שיעור כיסוי של 75%, לפני מס) | |
| מפרישים רק על שכר הבסיס
שכר בתלוש: 14,000 ₪ שכר שעליו מפרישים: 10,000 ₪ קצבה מלאה: 7,500 ₪ |
מפרישים על כל השכר
שכר בתלוש: 14,000 ₪ שכר שעליו מפרישים: 14,000 ₪ קצבה מלאה: 10,500 ₪ |
| הפער: 3,000 ₪ בכל חודש, לכל התקופה שבה לא תוכלו לעבוד. והוא לא נוצר ביום שחליתם, אלא בכל חודש שבו ההפרשה הייתה נמוכה מהשכר. | |
"את הפער הזה אפשר לגלות היום בעשר דקות. אחרי שקורה משהו, כבר אי אפשר לתקן אותו"
הבדיקה של עשר דקות
לא צריך לחכות למכתב מהקרן, ולא צריך איש מקצוע. מספיקים הדוח השנתי, תלוש אחד וקפה. המדריך המלא איך בודקים אם יש לכם ביטוח אובדן כושר עבודה מפרט מה כל מקור מראה ומה הוא לא מראה. הנה רשימת הבדיקה בקצרה:
- פותחים את הדוח השנתי של קרן הפנסיה ועוברים לעמוד הכיסויים הביטוחיים. שם מופיעים גובה הקצבה המלאה ומסלול הביטוח.
- משווים את השכר המבוטח לתלוש של אותו חודש. פער גדול? זה הסימן שגם הביטוח נמוך מהשכר האמיתי.
- מוודאים שזו קרן פנסיה ולא קופת גמל. בקופת גמל אין ביטוח מפני אובדן כושר עבודה.
- נכנסים להר הביטוח, האתר החינמי של רשות שוק ההון, ובודקים אם יש פוליסות נוספות בחברות ביטוח. לפי האתר, המידע שם הוא אינדיקציה בלבד, ואת התנאים בודקים בפוליסה.
- שואלים את משאבי האנוש אם יש פוליסה קבוצתית לעובדים, בנוסף לקרן.
- יש לכם שתי קרנות פעילות? בודקים את שני הדוחות. לפעמים שתיהן מבטח.
תמונת המחשה שנוצרה בכלי AI
תמונת המחשה שנוצרה בכלי AI
| מצאתם פער? כך מתחילים
1. שומרים את התלושים של החודשים שבהם ההפרשה נמוכה מהשכר. 2. שואלים את המעסיק בכתב על אילו רכיבי שכר מפרישים לפנסיה. 3. בודקים שוב בדוח השנתי הבא שהשכר המבוטח השתנה. |
ציר הזמן: מה קורה אם חלילה חולים
| יום 1 עד 60 | הקרן עוד לא משלמת. את התקופה הזו מכסים בדרך כלל ימי המחלה מהעבודה. |
| יום 61 | ממנו משולמת הקצבה, באופן רטרואקטיבי, אם אובדן הכושר נמשך יותר מ-90 ימים רצופים. |
| לאורך התקופה | הקרן ממשיכה להפקיד בשבילכם לחיסכון הפנסיוני, כאילו המשכתם לעבוד (שחרור מהפקדות). הפנסיה בגיל פרישה לא נפגעת. |
| בדיקות חוזרות | הקרן רשאית לבדוק מחדש ולשנות את האחוז, למעלה או למטה. |
| גיל 67 | סוף הכיסוי כברירת מחדל (או 60, 62 או 64, לפי המסלול). משם מתחילה פנסיית הזקנה. |
מיתוס מול מציאות
| מה חושבים | מה נכון |
|---|---|
| "יש לי ביטוח לאומי, אז אני מכוסה." | ביטוח לאומי והקרן הם שני גופים נפרדים, וכל אחד מחליט בעצמו. אחוזי נכות של ביטוח לאומי לא מחייבים את הקרן, וגם לא להפך. אפשר להיות זכאים לשניהם, בתביעות נפרדות. |
| "עזבתי את העבודה, הביטוח נגמר." | לפי התקנון, הכיסוי נשמר חמישה חודשים מלאים ורצופים מהיום שהפסקתם להיות עמיתים פעילים, אלא אם משכתם או העברתם את הכסף. |
| "הקרן משלמת לפי מה שאני מרוויח." | הקרן משלמת לפי השכר שעליו הופקד כסף. מה שלא הופקד, לא נספר. |
| "מחלה ישנה לא תשפיע." | מצב שהתחיל לפני ההצטרפות לקרן יכול לחסום את התביעה ב-60 חודשי הביטוח הראשונים. מי שעובר קרן צריך לוודא שהמעבר נעשה ברצף. |
| "צריך להירשם לביטוח הזה." | בקרן פנסיה מקיפה הוא מובנה, ואי אפשר לוותר עליו. |
שאלות שכולם שואלים
קיבלתי העלאה גדולה ממש לפני שחליתי. היא תיחשב?
בדרך כלל כן, כי הקרן לוקחת את הגבוה מבין הממוצעים. אבל לפי התקנון, עלייה ריאלית של יותר מ-15% בשכר הקובע נחשבת הרחבת כיסוי. אם המצב הרפואי התחיל לפני ההרחבה, הקרן עשויה לשלם על החלק שנוסף פחות.
אני עצמאי. זה נוגע גם לי?
כן, אם אתם מפקידים לקרן פנסיה מקיפה. גם אצלכם הביטוח נגזר מההפקדות, ולכן הפקדה על הכנסה נמוכה מההכנסה האמיתית היא גם ביטוח נמוך יותר.
הקרן אישרה. אפשר להפסיק לשמור מסמכים?
לא. הקרן רשאית לבדוק מחדש את המצב, ולכן כדאי להמשיך לתעד טיפולים ובדיקות גם אחרי האישור.
| השורה התחתונה
הביטוח הזה כבר שלכם, ואתם משלמים עליו כל חודש. השאלה היחידה היא כמה הוא שווה. בפעם הבאה שהדוח השנתי מגיע, אל תעבירו אותו לפח. השוו את השכר המבוטח לתלוש. עשר דקות, פעם בשנה. |
מקורות: התקנון התקני לקרנות פנסיה (הגדרות "נכה" ו"שכר קובע"); אתר הר הביטוח של רשות שוק ההון, ביטוח וחיסכון. הדוגמה המספרית בכתבה היא המחשה בלבד.
המידע בכתבה כללי ואינו ייעוץ משפטי. התנאים עשויים להשתנות בין קרנות ובין מסלולים, ואת הפרטים המדויקים בודקים בתקנון ובדוח השנתי של הקרן.