



שירות שמביא לחיסכון כספי מאוד משמעותי ומאפשר אוויר בתקציב המשפחתי באמצעות המשכנתא
 04.02.2021 | 11:50


מאז פרצה אל חיינו הקורונה, חלו שינויים רבים בענף המשכנתאות, ביניהם: החלטת בנק ישראל לאפשר לבנקים להקפיא את החזרי התשלומים החודשיים עד לסוף שנת 2020
לאחרונה, אף נתקבלה החלטה לבטל את הגבלת פריים במשכנתאות
לפני כעשור, קבע בנק ישראל הגבלה לנטילת חלק מההלוואה בצמוד לריבית הפריים, שנבעה מתוך רצון לסייע לנוטלי המשכנתאות בהפחתת הסיכון בנטילת הלוואת דיור למשך שנים רבות. ההגבלה קבעה שרכיב ההצמדה לריבית הפריים במשכנתא יעמוד רק עד 33% מהמשכנתא.
מה חדש?
הריבית הנמוכה בשנים האחרונות, הביאה את בנק ישראל להכריז על ביטול ההגבלה, וקביעה שההגבלה להלוואה צמודה לפריים תעמוד עד 66%, יתרת המשכנתא (34%) יהיו חייבים להיות בריבית קבועה וידועה מראש.
עקב הוראה זו וירידה ברווחיות הבנק בהלוואה הבנקים מפצים את עצמם על ההפסד בדרך של העלאת שיעור הריבית, כאן בדיוק נכנס תפקידם של נועה גל והצוות בחברת בחוכמה – מימון, השקעות ומשכנתאות.
ניסיון רב השנים של נועה גל בתחום ייעוץ משכנתאות והיכרות עם המערכת הבנקאית באזורנו, מסייע לה לתת ללקוחות את התנאים הטובים ביותר עבורם על-ידי ביצוע התמחרות עם מספר בנקים בכל בקשה .
תחום המשכנתאות מאוד מורכב ומצריך ידע מקצועי רב, רק יועץ משכנתאות חיצוני לבנק יוכל להציג בפני הלקוח את התמונה הרחבה ביותר, תוך הסתמכות על כלל הנתונים האישיים, המשפחתיים והתעסוקתיים שלו, ולנהל עבורו את התהליך בכדי שיוכל לקבל את המשכנתא הטובה והמתאימה ביותר, בעלויות הנמוכות ביותר.
נפגשנו עם נועה גל, בעלים ומנכ"לית של חברת בחוכמה – מימון, השקעות ומשכנתאות לשיחה מרתקת, מלמדת ומאירת עיניים.
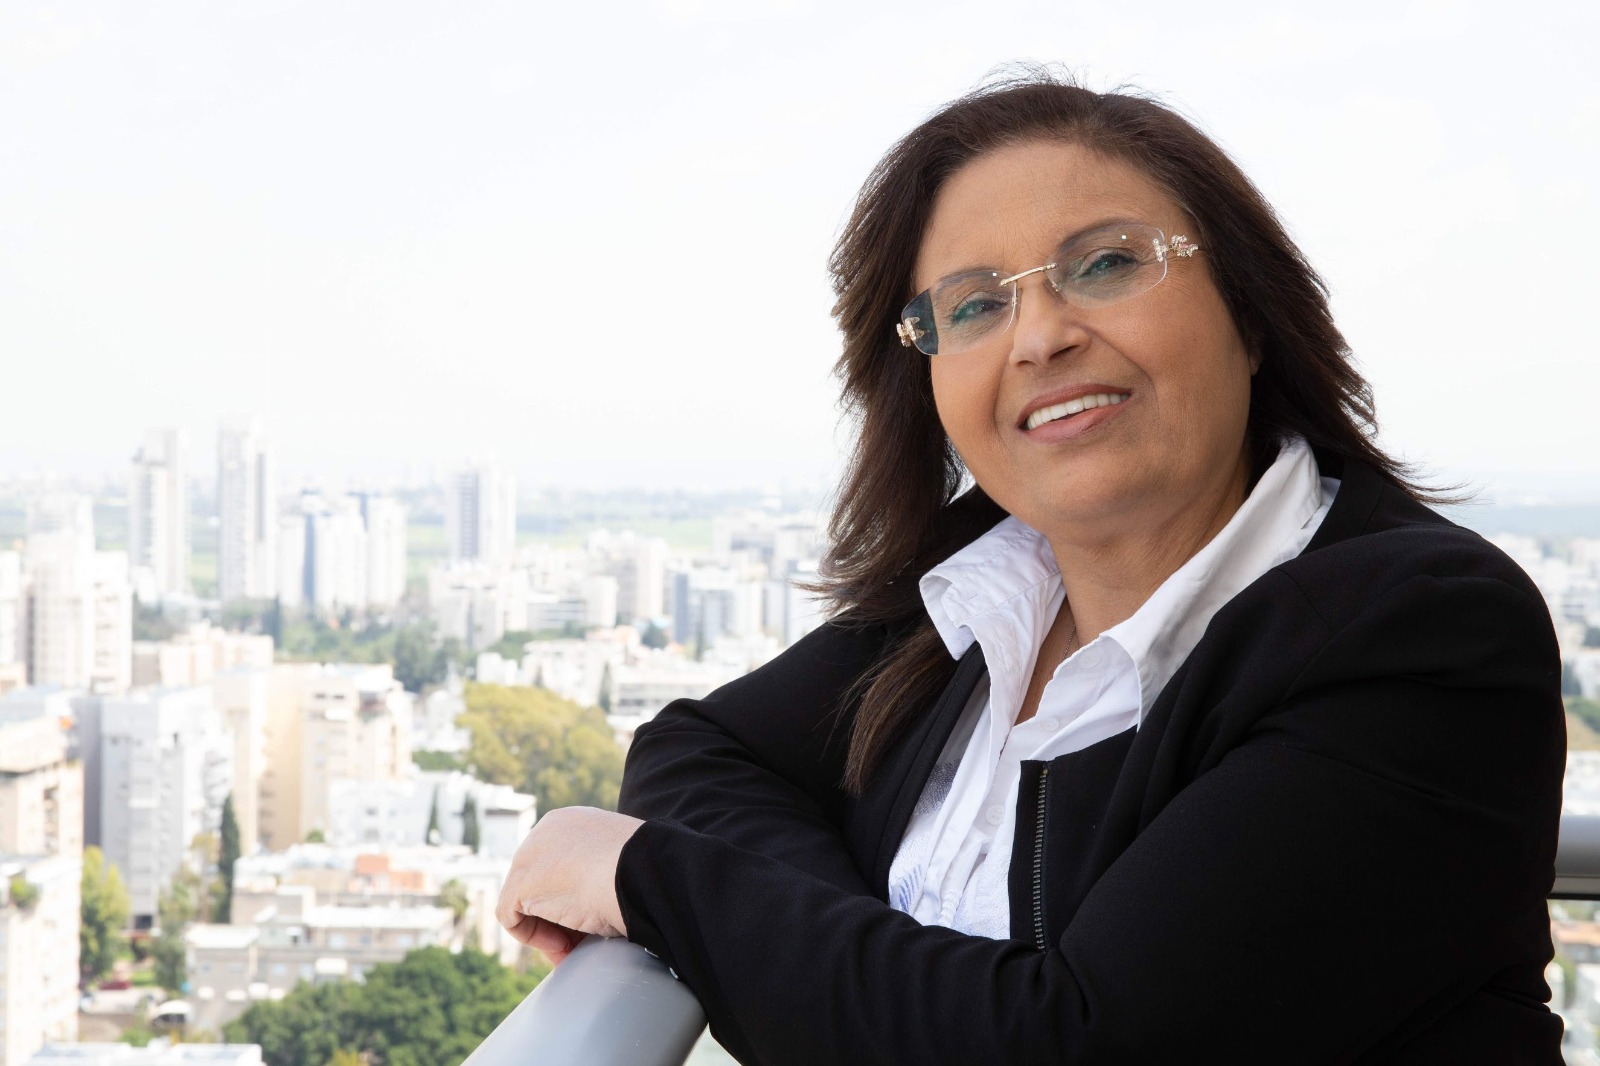
נועה גל – בעלים ומנכ"לית 'בחוכמה – מימון, השקעות ומשכנתאות'
זוגות צעירים רבים נטלו משכנתאות, ולצדן יש להם גם הלוואות בנקאיות לא מעטות. הנטל הכלכלי אינו קל ופשוט. מה הפתרון עבורם?
"מגיעים אלינו לחברה, לא מעט לקוחות שהנטל הכלכלי מאוד מכביד עליהם. היקף ההלוואות שלהם, שמורכב ממשכנתא, הלוואות, חיובי כרטיסי אשראי, שהם הלוואה לכל דבר ועניין. אנחנו מעניקים להם שירות שמביא לחיסכון כספי מאוד משמעותי עבורם ירידה משמעותית בהחזרים החודשיים ומאפשר להם אוויר בתקציב המשפחתי."
"אני אתן דוגמא אחת למקרה שסיימתי לטפל בו ממש בימים האחרונים, הגיע אלי לייעוץ זוג המשתכרים בד"כ כ 22,000 ₪ ובתקופה הזו הכנסתם החודשית ירדה לכ-18,000 ₪. יש להם דירה שעלתה 1.8 מיליון שקל, ומשכנתא בגובה 500 אלף ₪. בנוסף, יש להם הלוואות של 200 אלף ₪. ההחזר החודשי שלהם על ההלוואות והמשכנתא עמד על כ-11,000 ₪. המשמעות היא שבכל חודש ההוצאות השוטפות ותשלום הלוואות גרם להם לבור כלכלי הולך וגדל, והם הולכים ושוקעים עמוק פנימה. המיומנות והניסיון שלנו אפשרו לבני הזוג לאחד את המשכנתא וההלוואה הבנקאית לתוך המשכנתא, הארכנו את תקופת ההחזרים, הקטנו את שיעורי הריבית והצלחנו להפחית את ההחזר החודשי לכ-4,000 ₪. יצרנו תזרים מזומנים חיובי למשפחה, סכום כסף לא מבוטל נחסך עבורם מדי חודש, בזכות הידע המקצועי שלנו, היכולת שלנו לראות את כל התמונה ולסייע למשפחה לעבור את המצב החדש שנוצר בצורה המיטבית עבורם."
אנשים רבים מגיעים לגיל השלישי כשיש בבעלותם נכס מגורים ללא משכנתא, ולעתים הם נזקקים לכסף לצרכי בריאות, למעבר לבית-אבות או דיור מוגן, טיול מסביב לעולם (בתקווה שנוכל לחזור לכך בקרוב) ולעתים הם מבקשים לסייע לילדיהם. איזה פתרון פיננסי ניתן להציע לקבוצת גיל זו?
לאור העלייה בתוחלת החיים השכילו מספר גופים בנקאיים לתת פתרונות מגוונים לגיל השלישי, מסבירה לנו נועה, והיא מציעה לבני הגיל השלישי מסלולי משכנתאות ייחודיים ומותאמים עבורם.
"משכנתא בתנאים מיוחדים, ניתנת לבני הגיל השלישי, בעלי נכסים למגורים אשר עברו את גיל 60 יוכלו לקבל הלוואה (משכנתא) בשעבוד נכס לכל מטרה – טיפול רפואי, מחייה, עזרה לילדים, חתונה ועוד. גם אם יש ללוים כרגע משכנתא בבנק אחר, הלוואות נוספות, ניתן לקבל את המשכנתא בתנאים מיוחדים בדרך של החלפת המשכנתא הרגילה במשכנתא לגיל השלישי בהתאם לתנאים המיוחדים של הגורם הממן, מכיוון שיש מספר גופים שהתאימו תנאים המיועדים לקהל יעד זה, אנחנו בוחנים את הבקשה ובהתאם לפרטים המיוחדים של הלקוח מתאימים את המסלול והגוף הממן."
סכום ההלוואה במשכנתא מיוחדת לגיל השלישי תלוי בשווי הנכס, מיקום הנכס, בבנקים מסוימים נקבל עד 45% מימון משווי הנכס. בבנקים וגופים אחרים נבחן לפי גיל הצעיר מבין הלווים ונוכל לקבל משכנתא גבוהה יותר ככל שהגיל גבוהה יותר בגיל 60 – 15%-20% משווי הנכס ומעל גיל 90 55% מקסימום.
נועה מסבירה לנו עוד שרבים מבני הגיל השלישי מעדיפים לעבור לבית-אבות, או לקבל מעין קצבה נוספת להכנסתם – מסלול 'תוספת גמישה להכנסה', אז ייקבעו תנאים שונים בהסכם המשכנתא. במסלול זה, המשכנתא ניתנת בחלקים במשך התקופה המבוקשת, אחת לחודש ובמקסימום למשך 15 שנה, בכרטיס אשראי עם מסגרת חודשית קבועה ומתחדשת.
ועוד מוסיפה נועה, "אנחנו יודעים לתת את הייעוץ בהתאמה לכל לקוח ולקוח" מכיוון שאנו מכירים את התנאים הניתנים בכל השוק וגם אם בנק מסוים סירב לבקשה, יתכן שדווקא גורם אחר יודע לתת מענה לתנאים אלו. לכן בכל מקרה כדאי לקחת יועץ משכנתאות אבל לבני הגיל השלישי עוד יותר בשל התנאים השונים והמאוד מגוונים הקיימים בשוק.
חיי בעלי העסקים אינם קלים במדינת ישראל. הבנקים מקשים במתן הלוואות לעסקים בתחומי עיסוק שנחשבים לבעלי סיכון, לדוגמא: ענף המסעדנות, חנויות בגדים, נותני שירות למיניהם ועוד… כולנו שומעים על קשיים אליהם נקלעים אנשי עסקים, והצורך שלהם בהזרמת כסף לעסק, כיצד ניתן לסייע להם?
"עיסוק עיקרי שלנו בחברה," אומרת לנו נועה, "היא במתן פתרונות יצירתיים להרבה מאוד סוגי הכנסות. לדוגמא, חברה שנקלעה לבעיית תזרים מזומנים, יכולה להסתייע בנטילת משכנתא עסקית, כאשר יש לבעלי החברה נכסים פרטיים. לדוגמא, בעלי חברה שסייענו להם לאחרונה, ביקשו לקחת הלוואה בערבות המדינה לפתיחת עסק רווחי, בגובה של 300,000 ₪. בהתאם לתנאי ההלוואה בערבות המדינה, הם צריכים להותיר כבטחונות 25% משווי הלוואה (75,000 ₪), וההחזר החודשי היה עומד על כ-5,500 ₪ בחודש."
"במקום זאת, בסיוענו, כל אחד מהשותפים לקח משכנתא עסקית והזרימו לעסק 300,000 ₪, וההחזר החודשי 900 ₪ בלבד לכל אחד סה"כ כ- 1800 ₪ בחודש. הם לא נאלצו לוותר על 25% מהלוואה כביטחון, כמו במקרה בו היו נוטלים את ההלוואה בערבות מדינה, וגם חסכו אלפי שקלים בהחזר החודשי."
נשמע מרתק, מי חשב שאפשר לחסוך אלפי שקלים בהחזרי משכנתאות לדירת מגורים או לטובת העסק, רק באמצעות ייעוץ מקצועי.
מה לגבי מי שיש ברשותו כסף ומבקש להשקיע ולהגדיל התשואה?
"אחד מתחומי הפעילויות של בחוכמה – מימון, השקעות ומשכנתאות," אומרת לנו נועה, "הוא גיוס משקיעים. אנחנו יודעים להציג ולהמליץ בפני הלקוחות שלנו הזדמנויות עסקיות בהשקעה מבוססת נדל"ן בארץ ובחו"ל. כבר מספר שנים, כסף פנוי, ששוכב בתוך המערכת הבנקאית בישראל, לא יודע לייצר תשואה, הלקוחות שלנו, לשם הדוגמא, יכולים לקבל משכנתא על נכס בריבית של 4%, ולהשתמש בכסף בהשקעה שהתשואה עליה היא 8%-12% שנתי המתקבלת אחת לרבעון, גם משלם את המשכנתא של הלקוח ועוד קצת נכנס לתזרים השנתי, אם הכסף קיים בעו"ש ההכנסה שאנו יודעים לייצר מאוד גבוהה לדוגמא על השקעה של 150,000 ₪ נוכל לייצר הכנסה שנתית של 12,000 ₪ – כ- 1000 ₪ לחודש. השקעה של 500,000 תייצר הכנסה שנתית של 60,000 ₪ כ- 5,000 ₪ בחודש" בנוסף בתום 4 שנים יקבלו המשקיעים תשואה נוספת שתעלה את התשואה השנתית שלהם לכ 12% רטרואקטיבית."
"יש כמובן עוד שירותים שאנחנו נותנים בחברה, וכל אחד מהם ניתן לאחר ייעוץ מקצועי והבנת הצרכים והיכולות של כל לקוח ולקוח. אנחנו לא מוכרים מוצר מדף, אלא מתאים לכל לקוח, את השירות המותאם באופן ספציפי עבורו. כל זאת אם יש ללקוח דירה או נכס מסחרי בבעלותו" מסכמת נועה.
בחוכמה – מימון, השקעות ומשכנתאות
להשארת פרטים לחצו כאן ונחזור אליכם >>