



הלוואות לחברות: העסק בצמיחה אבל התזרים חונק? כך תפעלו נכון
 16.04.2026 | 09:18


המעבר משלב של עסק יציב לחברה בצמיחה מצריך ניהול פיננסי חכם שמתחיל בהבנת מבנה האשראי הנכון לכם. כדי להצליח במהלך כזה, יש לבחון פתרונות של הלוואות לחברות שמותאמים אישית לצרכי התזרים, תוך הימנעות ממלכודות של ריביות גבוהות או פריסת תשלומים שגויה
אז בואו נבין למה הבנקים נוטים להערים קשיים דווקא ברגעי השיא, אילו מסלולים עוקפי בירוקרטיה קיימים בשוק, ואיך צוות המומחים של TAYSOFUNDS מספק לכם את המידע והכלים הדרושים כדי להפוך את המימון ממכשול למנוע צמיחה אמיתי.
למה הבנק מעכב הלוואות לחברות דווקא בזמן התרחבות
מה חדש?
זה נשמע כמעט אבסורדי, אבל דווקא כשחברה מציגה גרף עלייה במכירות ומתכננת לרכוש ציוד חדש או לגייס עובדים, המערכת הבנקאית המסורתית נוטה להסס, הסיבה? בדרך כלל מדובר בניהול סיכונים שמרני.
הבנק מסתכל על הנתונים ההיסטוריים ולא תמיד יודע לתמחר את הפוטנציאל העתידי של העסקה שעומדת על הפרק. כשהתזרים נהיה לחוץ כתוצאה מהשקעות הון, הדירוג הפנימי של החברה עלול להיפגע זמנית, דבר שמוביל לדרישות מוגזמות לביטחונות או להעלאת הריבית.
כדי להתמודד עם המצב הזה, בעלי עסקים צריכים להכיר את החלופות המקצועיות:
-
קרנות בערבות מדינה שמאפשרות קבלת אשראי עם ביטחונות נמוכים משמעותית.
-
מסלולי מימון חוץ בנקאיים שמבוססים על איכות הלקוחות והחוזים הקיימים.
-
הלוואות גישור שמיועדות לטווח קצר עד לקבלת הכנסות מפרויקטים גדולים.
תמונה: Unsplash
התאמת מסלול המימון לסוג הפעילות העסקית
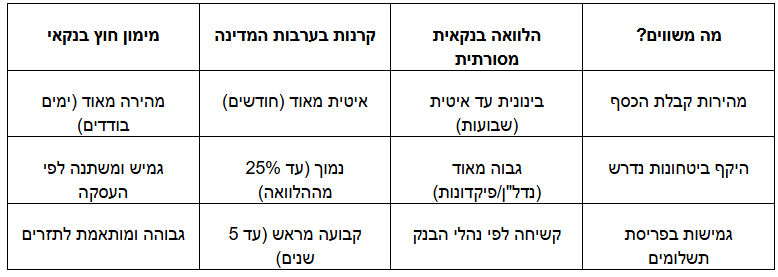
לפני שרצים לחתום על טפסי הלוואה, יש לבצע ניתוח מעמיק של מטרת הכסף. אחת הטעויות הנפוצות היא נטילת הלוואה לטווח קצר לרכישת נכס או מכונה שיתחילו להניב רווח רק בעוד שנתיים, ופער כזה יוצר חנק תזרימי מהיר מאוד.
כדי לא לטעות, כדאי להכיר את האפשרויות שעומדות לרשותכם:
שלבים בתכנון החזר האשראי
כדי להבטיח שהחברה לא תקרוס תחת נטל החוב, יש לפעול לפי פרוטוקול מסודר של תכנון פיננסי. הנה הדרך הנכונה לעשות זאת:
-
בדיקת כושר ההחזר הריאלי על בסיס תזרים המזומנים הצפוי ולא רק על בסיס הרווח הנקי בדוחות.
-
השוואת הריבית האפקטיבית כולל עמלות הקמה, דמי ניהול וביטוחים נלווים שעלולים לייקר את העסקה.
-
יצירת תוכנית ביטחון של לפחות שלושה חודשי החזר בתוך מסגרת האשראי למקרה של עיכוב בתשלומים מלקוחות.
עוד כדאי לדעת שאחת הטעויות הגדולות שעסקים עושים היא שימוש באשראי יקר, כמו מסגרות עו"ש חורגות או כרטיסי אשראי, למימון לטווח הרחוק. הלוואות לחברות חייבות להיות מובנות כך שהריבית שלהן נמוכה מהתשואה הצפויה מההשקעה.
בסופו של דבר, מימון הוא כלי עבודה וכשמשתמשים בו נכון, הלוואות לחברות יכולות להזניק את העסק לרמה הבאה, לאפשר רכישת מלאי במחירי הזדמנות או לפתוח סניפים חדשים. הסוד הוא בשילוב שבין מהירות התגובה לבין התכנון המוקפד.
צוות המומחים של TAYSOFUNDS עומד לרשותכם כדי לבחון את הצרכים הייחודיים שלכם ולהתאים לכם את הפתרון המדויק ביותר, כזה שישאיר אוויר לנשימה ויאפשר להתרכז במה שאתם עושים הכי טוב: להצמיח את העסק.
שאלות תשובות
האם ניתן לקבל הלוואה גם אם הבנק סירב להגדיל את המסגרת?
כן, מוסדות חוץ בנקאיים וקרנות ייעודיות בוחנים את הפעילות העסקית בפרמטרים שונים מהבנק, ופעמים רבות יכולים לספק אשראי על בסיס נכסים אחרים או צפי הכנסות מוכח.
איזה יתרון מרכזי יש לקרן בערבות מדינה?
היתרון הגדול הוא הצורך המופחת בביטחונות אישיים של בעלי המניות, דבר שמאפשר להפריד בין ההון המשפחתי לבין סיכוני החברה בצורה טובה יותר.
כמה זמן לוקח תהליך אישור של הלוואות לחברות?
במסלולים בנקאיים זה יכול לקחת שבועות ארוכים, אבל בפתרונות מימון מתקדמים וגמישים יותר ניתן להשלים את התהליך ולאשר את העברת הכספים בתוך כמה ימים.
איך יודעים אם הריבית המוצעת היא הוגנת?
יש להשוות אותה לריבית הפריים ולבחון את המרווח שהגוף המממן לוקח. שימו לב, יש לבדוק את סך כל העלויות השנתיות ולא רק את האחוז הנקוב בחוזה.